A existência de mercadorias em quantidade superior à registrada nos controles de um armazém não constitui, por si, aquisição patrimonial nem fato gerador de tributo. A denominada sobra de inventário exprime uma diferença quantitativa cuja qualificação depende da causa e da titularidade dos bens.
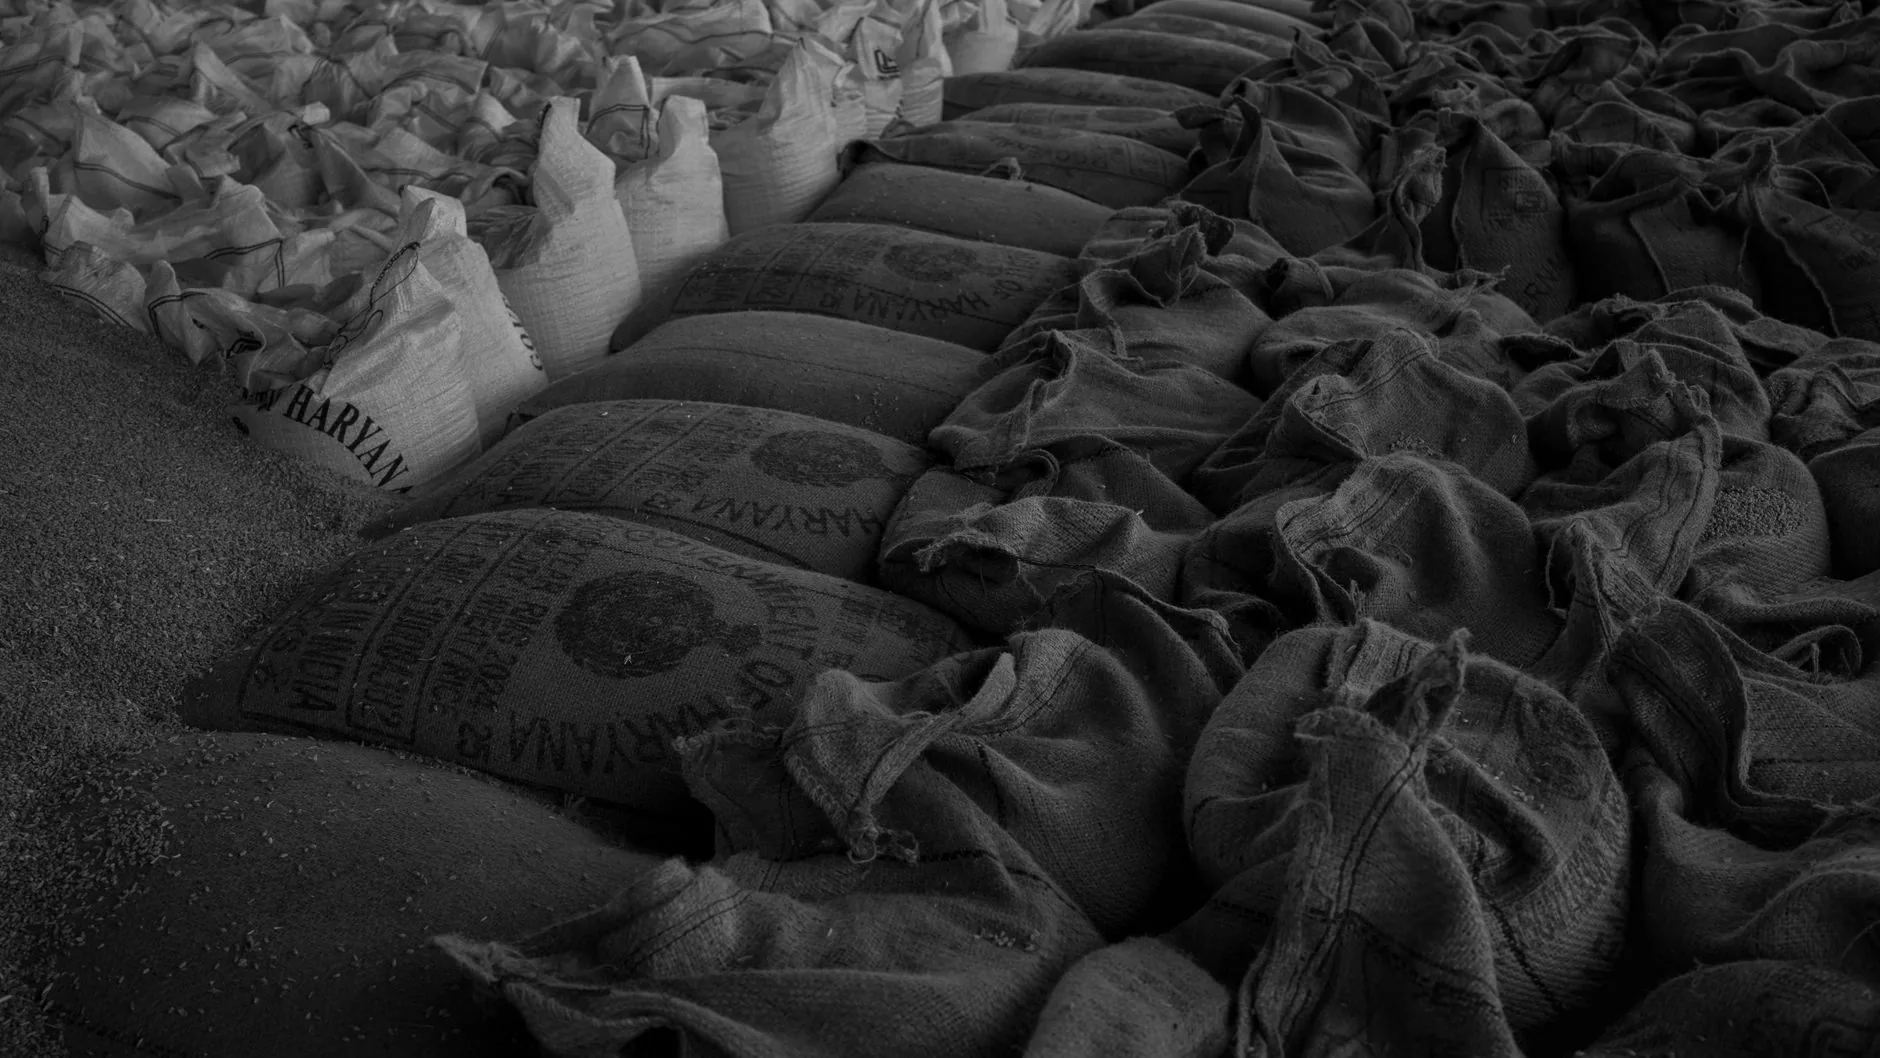
Propriedade e abandono no depósito de grãos
A fungibilidade dos grãos não resolve essa imputação. A legislação especial admite armazenagem a granel com preservação da propriedade dos depositantes. O artigo 1º, parágrafo único, e 5º do Decreto nº 3.855/2001 conciliam a guarda de produtos de terceiros com a restituição por equivalência.
O artigo 1.275, II e III, do Código Civil distingue renúncia e abandono, enquanto o artigo 1.263 disciplina a aquisição por ocupação de coisa sem dono. A perda do direito pelo titular e sua aquisição por terceiro são acontecimentos autônomos, de modo que a impossibilidade de identificar o depositante não torna a mercadoria sem proprietário.

Comentários (0)
Entre ou cadastre-se para comentar.