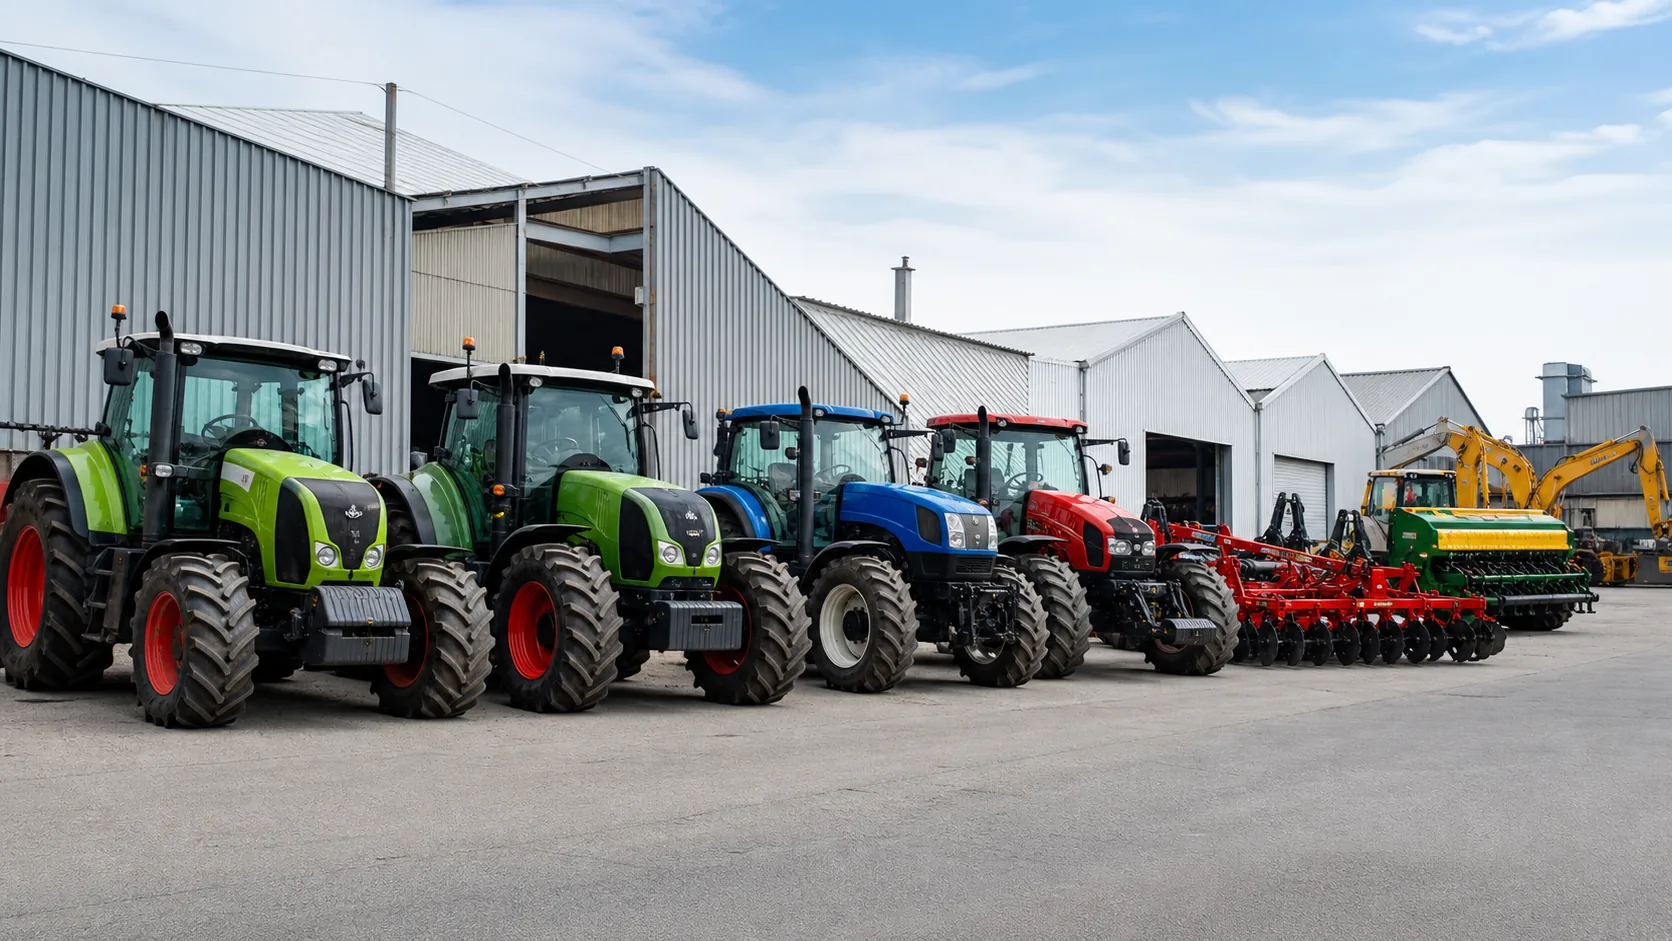
A entrada em vigor da Contribuição sobre Bens e Serviços (CBS), que substituirá os tributos federais PIS, Cofins e parte do IPI a partir de 1º de janeiro de 2027, exigirá mudanças no planejamento de produtores rurais, empresas do agronegócio e cooperativas que pretendem importar máquinas e equipamentos agrícolas.
CBS muda desembolso e aproveitamento de créditos
A CBS afetará dois pontos importantes da operação: o valor necessário para liberar o equipamento e o momento em que o comprador poderá aproveitar eventuais créditos tributários.
Pela regra geral, o importador deverá pagar a CBS até a entrega do bem. No entanto, empresas e produtores enquadrados no regime regular poderão aproveitar créditos correspondentes ao tributo efetivamente pago, desde que cumpram as condições legais. A legislação também prevê alíquota zero e outros tratamentos específicos, conforme o enquadramento do comprador e a classificação fiscal do equipamento.
A advogada tributária Anna Dolores Sá Malta recomenda avaliar os custos antes de fechar a compra. “Antes de assinar o pedido, eu faria duas contas. A primeira é quanto dinheiro precisa estar disponível para trazer a máquina. A segunda é em que mês o crédito poderá reduzir o imposto a pagar. Se a empresa precisa desembolsar agora e só consegue usar o crédito meses depois, esse intervalo tem um custo”, aconselha.
Enquadramento tributário define benefícios
No Vale do São Francisco, uma empresa de fruticultura que pretenda importar um sistema de irrigação por gotejamento precisará avaliar cada componente da operação. O conjunto pode incluir tubulações, filtros, bombas e controladores. Como esses itens podem ter classificações fiscais diferentes, o comprador deverá verificar o tratamento tributário de cada equipamento.
Comentários (0)
Entre ou cadastre-se para comentar.